
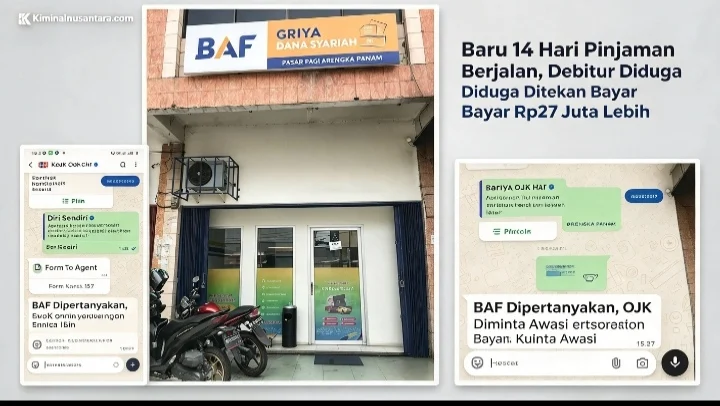
Kriminalnusantara.com | Pekanbaru — Niat baik ingin melunasi pinjaman justru berujung kebingungan dan tekanan. Seorang debitur di Pekanbaru mengeluhkan praktik yang dinilai janggal dari perusahaan pembiayaan BAF (Bussan Auto Finance). Pinjaman yang baru berjalan sekitar 14 hari, saat ingin dilunasi lebih awal, debitur diduga diminta membayar Rp27 juta lebih padahal total keseluruhan kewajiban pinjaman beserta bunga diklaim hanya sekitar Rp31 juta.
Yang lebih mendasar, debitur mengaku sampai hari ini tidak pernah menerima salinan perjanjian pembiayaan dari pihak BAF baik kantor cabang, tingkat provinsi, maupun kantor pusat di Jakarta.
Niat Baik Disambut Angka yang Membingungkan

Persoalan bermula ketika debitur menunjukkan itikad baik untuk menyelesaikan kewajibannya lebih awal, sekaligus meminta penghapusan somasi agar urusan diselesaikan secara kekeluargaan. Namun respons yang diterima justru membuatnya bertanya-tanya.
“Pinjaman ini baru berjalan sekitar 14 hari. Ketika kami punya niat baik untuk melunasi lebih awal, mengapa justru ditekan harus membayar Rp27 juta lebih? Kami bukan menghindari kewajiban, justru kami ingin menyelesaikannya,” ungkap debitur.
Ia mempertanyakan dasar perhitungan tersebut. Jika total keseluruhan kewajiban sekitar Rp31 juta, maka pelunasan di awal masa pinjaman mestinya jauh lebih ringan bukan hampir menyentuh angka pokok pinjaman.
“Kami tidak menolak membayar. Kami hanya meminta kejelasan: bagaimana perhitungan angka Rp27 juta lebih itu? Apa dasar hukumnya dan apa dasar perjanjiannya? Jelaskan secara tertulis dan transparan,” tegasnya.
Pertanyaan Besar: Di Mana Salinan Kontrak Kami?
Isu yang jauh lebih krusial terungkap: debitur mengaku tidak pernah menerima salinan perjanjian pembiayaan dari pihak BAF. Padahal, salinan dokumen perjanjian adalah hak mutlak setiap konsumen jasa keuangan.
“Baik dari BAF cabang, provinsi, maupun kantor pusat Jakarta, kami tidak pernah diberi salinan kontraknya. Lalu atas dasar perjanjian yang mana mereka menetapkan kewajiban pelunasan Rp27 juta lebih tersebut?” tanyanya.
Tanpa kontrak yang dimiliki kedua belah pihak, konsumen berada dalam posisi lemah: tidak dapat memverifikasi besaran bunga, biaya administrasi, denda, maupun ketentuan pelunasan dipercepat yang diberlakukan perusahaan.
“Bagaimana kami bisa mengetahui hak dan kewajiban kami jika salinan perjanjian saja tidak pernah diberikan? Ini bukan soal tidak mau membayar, ini soal kejelasan dan keadilan informasi,” tambahnya.
OJK Diminta Turun Tangan, BAF Diminta Transparan
Melihat situasi tersebut, debitur meminta Otoritas Jasa Keuangan (OJK) untuk mengawasi praktik yang diduga merugikan konsumen ini. Ia juga mendesak pihak BAF untuk:
Menunjukkan salinan perjanjian pembiayaan yang ditandatangani
Menyajikan rincian perhitungan pelunasan secara terperinci dan tertulis
Menjelaskan dasar hukum dan perjanjian pengenaan biaya pelunasan dipercepat
Memberikan penjelasan mengapa konsumen tidak diberi salinan kontrak
“Kami tidak ingin memperpanjang masalah. Namun jika penjelasan yang transparan tidak diberikan, bagaimana kami bisa percaya bahwa angka yang diminta itu benar dan adil?” ujarnya.
Catatan Redaksi & Hak Jawab
Hingga berita ini diterbitkan, pihak manajemen BAF kantor pusat Jakarta maupun cabang terkait belum memberikan tanggapan resmi atas pertanyaan konfirmasi yang telah kami sampaikan.
Redaksi membuka ruang hak jawab seluas-luasnya kepada pihak BAF untuk menjelaskan duduk perkara, termasuk rincian perhitungan pelunasan, dasar pengenaan biaya, serta kebijakan pemberian salinan kontrak kepada konsumen. Tanggapan dapat dikirimkan melalui: ………………
Berita ini diterbitkan sebagai bagian dari fungsi kontrol sosial dan perlindungan hak konsumen, sesuai prinsip jurnalistik berimbang dan asas praduga tak bersalah. Semua pihak berhak memberikan penjelasan.
(Tim Redaksi Kriminalnusantara.com)